
Rút tiền thẻ tín dụng mất bao nhiêu phí, có bị tính lãi không? Cách tính 2026
Rút tiền mặt từ thẻ tín dụng là cách nhanh để có tiền khi cần gấp, nhưng tổng chi phí thực tế thường cao hơn nhiều người nghĩ vì gồm cả phí rút lẫn lãi tính theo ngày. Bài viết này gom đủ các khoản phí, cách ngân hàng tính lãi, bảng tính mẫu khi rút 10 triệu và cách rút sao cho tốn ít nhất.
Thẻ tín dụng có rút được tiền mặt không?
Câu trả lời là có. Hầu hết các ngân hàng hiện nay đều cho phép bạn rút tiền mặt từ thẻ tín dụng tại cây ATM hoặc qua một số hình thức hỗ trợ khác. Tuy nhiên, đây là hình thức ứng tiền trước từ ngân hàng, nên sẽ phát sinh phí và lãi suất cao hơn so với thanh toán bình thường.
Rút tiền thẻ tín dụng có lãi không?
Câu trả lời là: CÓ – và mức lãi không hề thấp.
Khi rút tiền từ thẻ tín dụng, bạn thường phải trả:
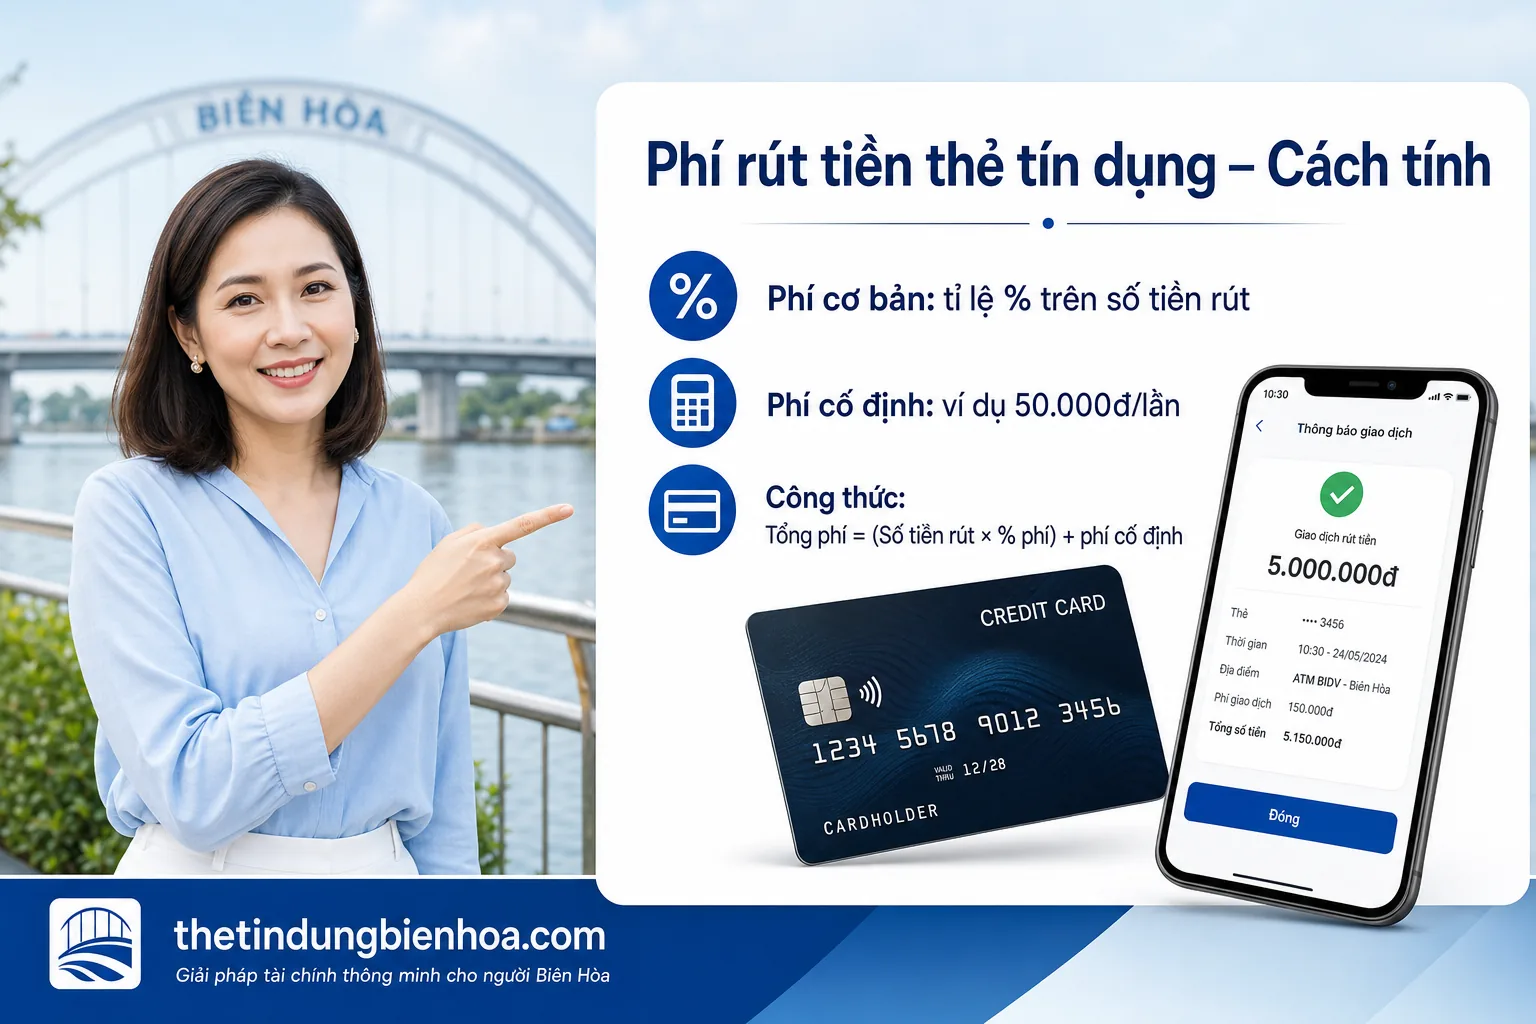
- Phí rút tiền mặt: 3–5% số tiền giao dịch (tối thiểu từ 50.000đ đến 100.000đ/lần)
- Lãi suất: áp dụng ngay từ thời điểm rút, dao động 2.5–3%/tháng (tức khoảng 30–36%/năm)
- Không có thời gian miễn lãi như khi cà thẻ thanh toán
Ví dụ thực tế:
Nếu bạn rút 10.000.000đ từ thẻ tín dụng:
- Phí rút tiền (5%) = 500.000đ
- Lãi suất trong 30 ngày (2.5%) = 250.000đ
➡️ Tổng phải trả: ~10.750.000đ, chưa tính phí phạt nếu trễ hạn
Rút tiền thẻ tín dụng mất những khoản phí nào?
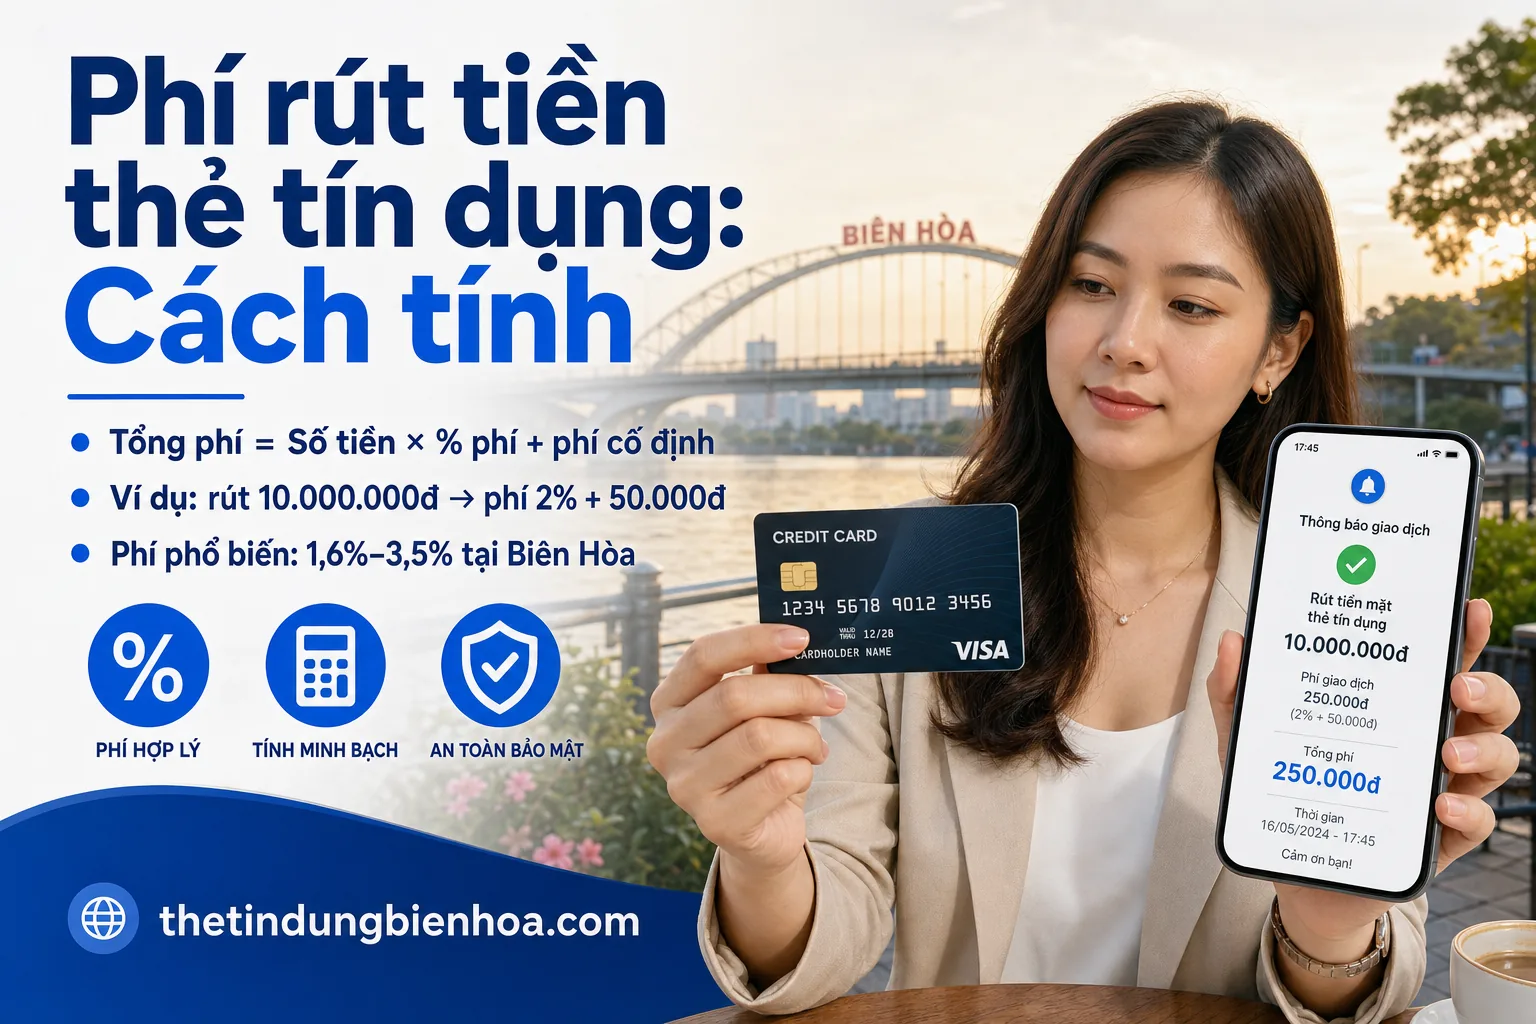
- Phí ứng tiền mặt: khi rút tại ATM hoặc quầy, ngân hàng thu khoảng 1% – 4% số tiền rút, thường có mức tối thiểu 50.000 – 100.000 đồng mỗi lần.
- Lãi ứng tiền mặt: tính ngay từ ngày rút theo lãi suất thẻ (thường khoảng 25% – 40%/năm), không có thời gian miễn lãi.
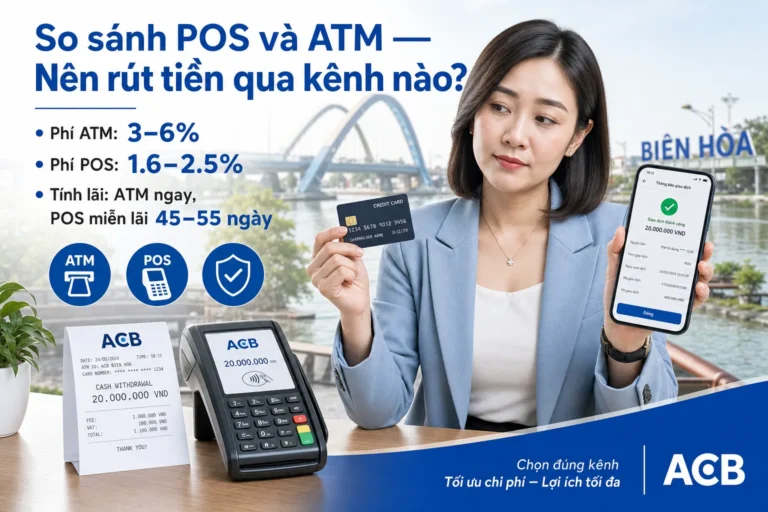
- Phí dịch vụ qua máy POS: nếu rút qua đơn vị có máy POS, bạn trả phí dịch vụ (tham khảo 1,8%) và giao dịch được ghi nhận như mua sắm nên vẫn hưởng thời gian miễn lãi.
- Phí chuyển đổi ngoại tệ: phát sinh thêm nếu rút tiền ở nước ngoài, theo biểu phí của từng ngân hàng.
Rút qua ATM và qua máy POS khác nhau thế nào về lãi?
Có, nếu bạn rút tại ATM hoặc quầy ngân hàng. Đây là giao dịch ứng tiền mặt nên lãi được tính ngay từ ngày rút cho đến khi bạn trả hết, bất kể còn bao lâu mới tới hạn thanh toán. Khác với khoản chi tiêu cà thẻ có 45 – 55 ngày miễn lãi, tiền mặt rút ra không được hưởng ưu đãi này.
Không phát sinh lãi ngay nếu rút qua máy POS và trả đủ dư nợ trước hạn thanh toán, vì giao dịch được ghi nhận như một lần mua hàng. Khi đó chi phí chỉ còn phí dịch vụ.
Công thức tính lãi rút tiền mặt theo ngày
Hầu hết ngân hàng áp dụng công thức: Lãi mỗi ngày = (Số tiền đã rút × Lãi suất năm) ÷ 365.
Ví dụ rút 10 triệu với lãi suất 33%/năm, mỗi ngày phát sinh khoảng 9.040 đồng tiền lãi; để 30 ngày là khoảng 271.000 đồng. Thẻ có lãi suất cao hơn hoặc có thêm phí quản lý thì con số thực tế sẽ nhỉnh hơn. Chi tiết cách ngân hàng tính lãi trên dư nợ xem tại cách tính lãi suất thẻ tín dụng.
Bảng tính phí và lãi mẫu khi rút 10 triệu
Giả định rút 10.000.000 đồng tại ATM, phí rút 4% và lãi suất khoảng 2,75%/tháng (~33%/năm):
| Thời gian giữ dư nợ | Phí rút (1 lần) | Lãi cộng dồn | Tổng phải trả |
|---|---|---|---|
| 15 ngày | 400.000 đ | ~137.500 đ | ~10.537.500 đ |
| 30 ngày | 400.000 đ | ~275.000 đ | ~10.675.000 đ |
| 45 ngày | 400.000 đ | ~412.500 đ | ~10.812.500 đ |
| Qua POS, trả đúng hạn | 180.000 đ (1,8%) | 0 đ | 10.180.000 đ |
Bảng minh họa — con số thực tế thay đổi theo từng ngân hàng và loại thẻ.
So sánh chi phí các hình thức rút tiền
| Hình thức | Mức phí tham khảo | Ví dụ rút 10 triệu | Đặc điểm |
|---|---|---|---|
| Dịch vụ qua máy POS | 1,8% | 180.000 đ | Nhận tiền nhanh, không giữ thẻ, không tính lãi kiểu ứng tiền mặt |
| Rút tại ATM | 1% – 4% + lãi ngay | ~100.000 – 400.000 đ + lãi | Lãi từ ngày rút, hạn mức rút tiền mặt thấp |
| Ứng tiền mặt qua app/quầy | 2% – 4% + lãi ngay | 200.000 – 400.000 đ + lãi | Lãi tính ngay, có thể thu phí cố định |
Cách rút tiền thẻ tín dụng tốn ít chi phí nhất
- Chỉ rút đúng số tiền cần dùng — cả phí lẫn lãi đều tính theo số tiền rút.
- Nếu buộc phải rút tại ATM, trả lại càng sớm càng tốt vì lãi cộng dồn theo từng ngày.
- Rút qua máy POS ngay sau ngày chốt sao kê để có thời gian trả dài nhất.
- Trả đủ toàn bộ dư nợ trước hạn thanh toán; chỉ trả tối thiểu sẽ bị tính lãi trên toàn bộ dư nợ.
- Kiểm tra hạn mức rút tiền mặt trong ngày trước khi đi — xem hạn mức rút tiền mặt thẻ tín dụng 1 ngày.
Rút tiền thẻ tín dụng tại Biên Hòa – Đồng Nai
Nếu bạn ở Biên Hòa hoặc các khu vực lân cận, xem bảng phí rút thẻ tín dụng Biên Hòa tính sẵn theo số tiền hoặc trang tổng hợp rút tiền thẻ tín dụng Đồng Nai để biết khu vực hỗ trợ tận nơi.
Câu hỏi thường gặp
Rút tiền mặt thẻ tín dụng có bị tính lãi không?
Nếu rút qua ATM hoặc ứng tiền mặt thì bị tính lãi ngay từ ngày rút. Xem chi tiết cách tính lãi suất thẻ tín dụng để tránh phát sinh chi phí.
Làm sao để giảm phí rút tiền thẻ tín dụng?
Ưu tiên đơn vị báo phí minh bạch từ 1,6 – 1,8%, rút đủ nhu cầu trong một lần để tránh phí cố định nhiều lần, và tránh rút tại ATM quốc tế vì phát sinh phí chuyển đổi ngoại tệ.
Rút 10 triệu đồng mất phí bao nhiêu?
Với mức 1,8%, rút 10.000.000đ chỉ tốn khoảng 180.000đ phí dịch vụ, nhận tiền trong 15–30 phút. Xem thêm: Dịch vụ rút tiền thẻ tín dụng Biên Hòa · Hạn mức thẻ tín dụng.
Trả nợ trước hạn có giảm được tiền lãi không?
Có. Vì lãi tính theo ngày, nên trả sớm ngày nào thì giảm lãi ngày đó. Trả trong vòng vài ngày đầu, khoản lãi gần như không đáng kể – chỉ còn phí rút. Đây là lý do nhiều người chọn rút khi đã có nguồn tiền vào sắp tới (lương, công nợ khách trả) để rút ngắn thời gian nợ.
Rút tiền có ảnh hưởng tới hạn mức và điểm tín dụng không?
Hạn mức bị trừ đúng bằng số tiền rút (bao gồm cả phí), tới khi thanh toán mới được hoàn lại. Về điểm tín dụng, một vài lần rút và trả đúng hạn không gây ảnh hưởng. Nhưng nếu rút thường xuyên hoặc trễ hạn nhiều lần, ngân hàng có thể đánh giá là khách hàng đang căng dòng tiền, ảnh hưởng tới CIC trong những lần xét duyệt sau.
Có cách nào để giảm phí và lãi khi cần tiền mặt từ thẻ không?
Có một số hướng người dùng tại Biên Hòa thường cân nhắc: (1) dùng dịch vụ hỗ trợ rút thẻ qua POS thay vì rút ATM để tránh mức phí ngân hàng 3-5%, (2) ưu tiên trả trong kỳ sao kê đầu tiên để cắt lãi, (3) nếu cần nhiều tháng thì so sánh với khoản vay tín chấp lãi 18-22%/năm xem khoản nào rẻ hơn. Mọi quyết định nên tính kỹ tổng chi phí thay vì chỉ nhìn vào con số phí ban đầu. Tham khảo thêm phí rút tiền thẻ tín dụng để có cái nhìn đầy đủ.
Khi nào không nên rút tiền từ thẻ tín dụng?
Khi chưa có kế hoạch trả rõ ràng trong vòng 1-2 tháng, hoặc khi nguồn thu nhập đang bấp bênh. Trong những trường hợp đó, việc rút thẻ có thể khiến dư nợ và lãi cộng dồn nhanh hơn dự tính. Có thể tham khảo thêm bài rút tiền thẻ có vi phạm pháp luật không và quy trình rút thẻ an toàn trước khi quyết định.