
Cách Thanh Toán Thẻ Tín Dụng Đúng Hạn – Không Mất Phí
Biết cách dùng thẻ chỉ mới là một nửa. Phần còn lại – và quan trọng không kém – là biết cách thanh toán thẻ tín dụng đúng hạn. Đây là bước quyết định xem bạn có mất thêm phí hay không mỗi tháng.
Bài này hướng dẫn từng phần cụ thể: kỳ hạn tính thế nào, trả bằng cách nào, và một vài điểm thực tế để không bỏ lỡ ngày đến hạn.
Ngày sao kê và ngày đến hạn – hai ngày khác nhau
Đây là điểm người dùng mới hay nhầm nhất. Mỗi tháng, thẻ tín dụng có hai ngày quan trọng:
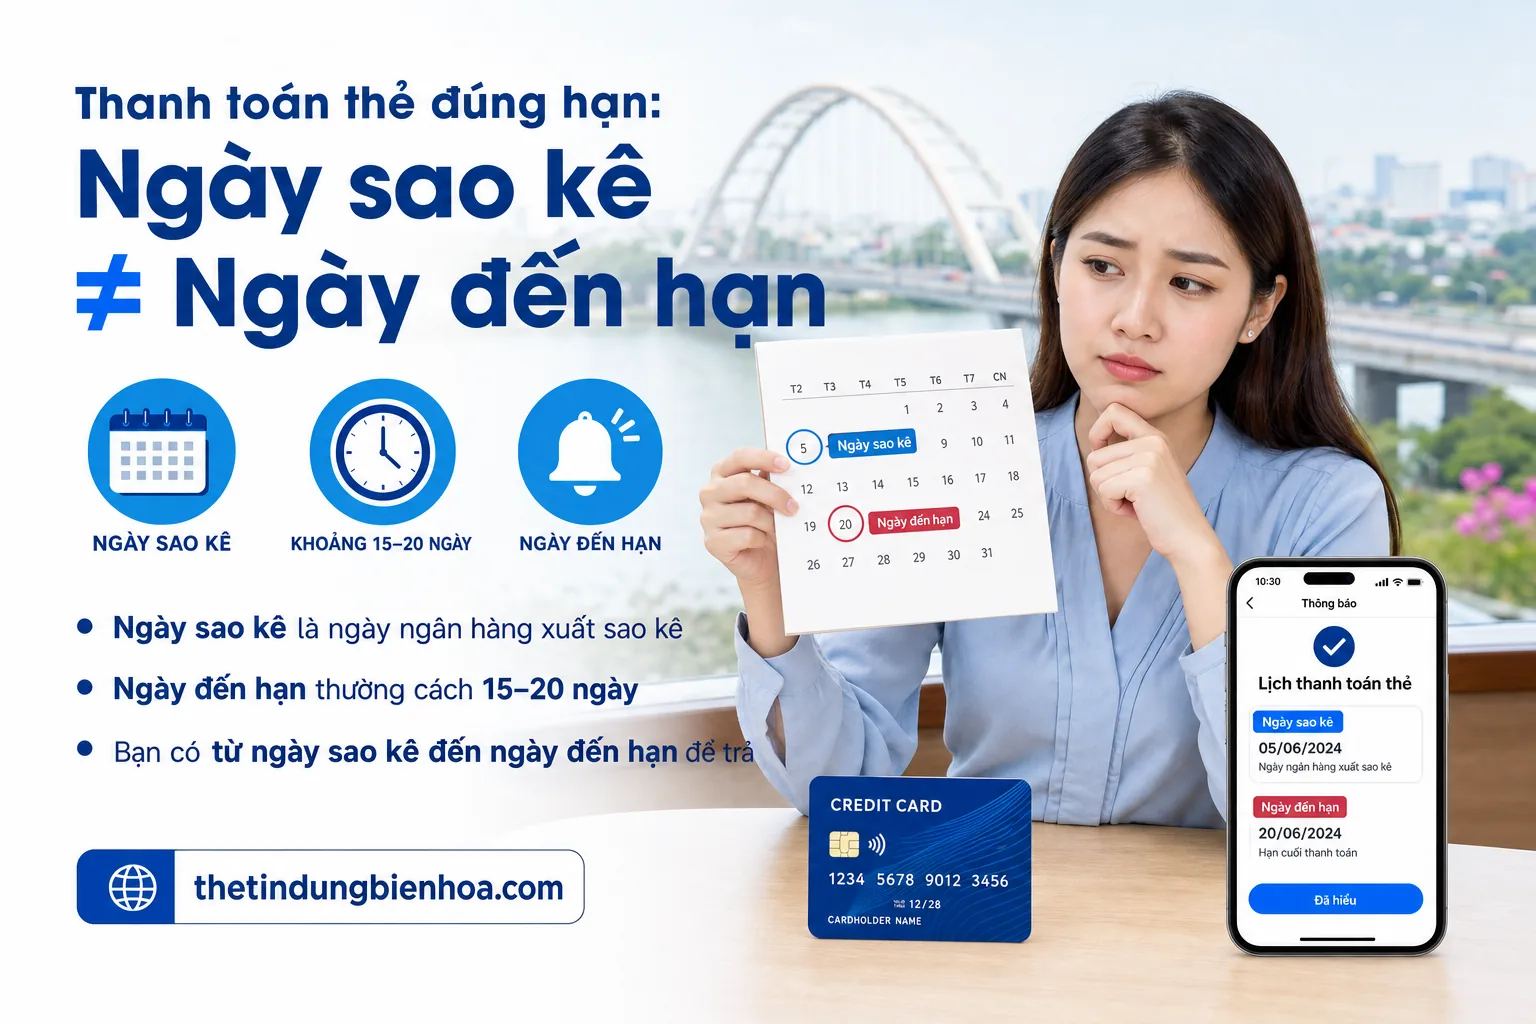
Ngày sao kê (closing date / statement date): Ngày ngân hàng tổng hợp toàn bộ giao dịch trong tháng vừa rồi và xuất ra bảng sao kê. Đây không phải ngày bạn cần trả tiền.
Ngày đến hạn thanh toán (payment due date): Ngày bạn phải trả tiền. Thường cách ngày sao kê từ 15–20 ngày. Đây mới là ngày quan trọng cần nhớ.
Ví dụ: ngày sao kê là mùng 1 mỗi tháng, ngày đến hạn là ngày 20. Bạn có từ mùng 1 đến ngày 20 để thanh toán số dư trong sao kê đó. Nếu bạn đang tìm hiểu tại sao trả trễ lại tốn thêm tiền, bài trước về cách tính lãi thẻ tín dụng giải thích cụ thể cơ chế tính lãi ngược từ ngày giao dịch.
Trả bao nhiêu là đủ?
Có hai mức thanh toán:
Trả tối thiểu: Ngân hàng cho phép bạn trả một phần nhỏ (thường 5%–10% số dư hoặc một mức cố định tùy ngân hàng) để tránh bị phạt trễ hạn. Tuy nhiên, phần còn lại vẫn bị tính lãi từ ngày phát sinh giao dịch.
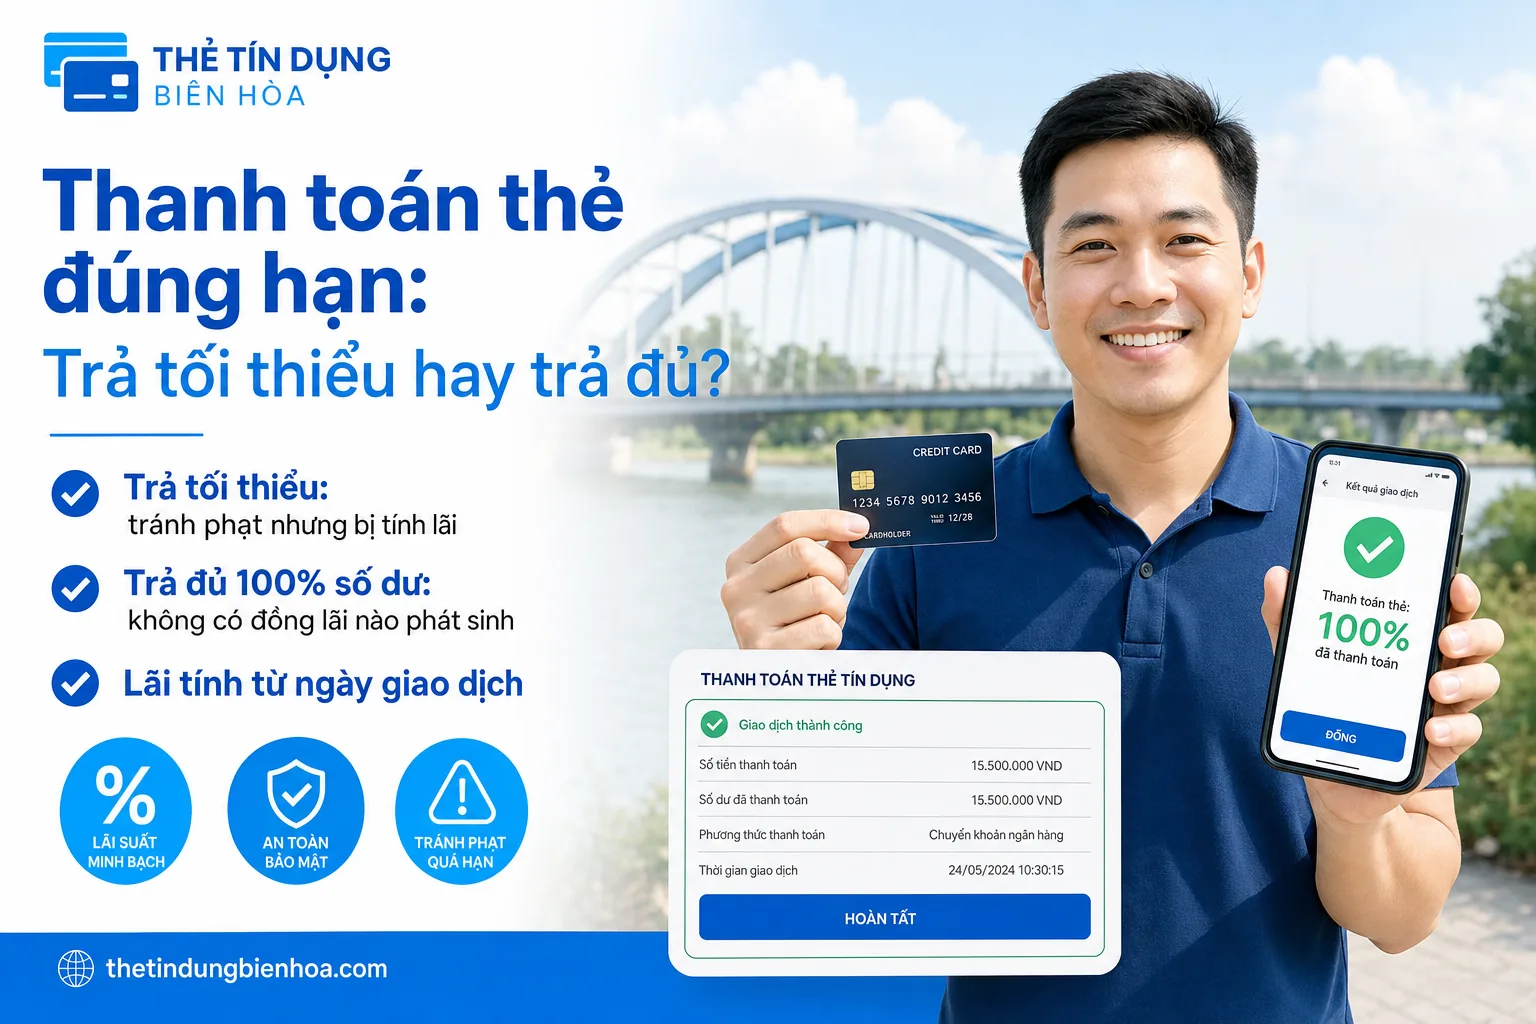
Trả đủ 100% số dư: Đây là cách dùng thẻ không mất lãi. Nếu bạn trả đủ vào ngày đến hạn, không có đồng lãi nào phát sinh. Ngoài lãi suất, việc nắm rõ phí thường niên thẻ tín dụng cũng giúp bạn kiểm soát tổng chi phí hàng năm tốt hơn.
Các cách thanh toán thẻ phổ biến hiện nay
Qua app ngân hàng: Cách phổ biến và tiện nhất. Hầu hết app ngân hàng hiện nay đều có chức năng “Thanh toán thẻ tín dụng” – bạn chọn thẻ, nhập số tiền, xác nhận là xong. Giao dịch thường ghi nhận ngay trong ngày.
Qua Internet Banking trên máy tính: Tương tự app nhưng trên trình duyệt. Một số người quen dùng máy tính hơn cho giao dịch lớn.
Chuyển khoản trực tiếp vào tài khoản thẻ: Một số ngân hàng có tài khoản riêng để nhận thanh toán thẻ. Bạn có thể chuyển từ ngân hàng khác vào – nhưng cần để ý thời gian xử lý liên ngân hàng (có thể mất 1–2 ngày làm việc).
Tại quầy giao dịch hoặc ATM: Vẫn được nhưng ít phổ biến hơn. Phù hợp nếu bạn không quen giao dịch online.
Một vài điểm thực tế khi thanh toán
- Trả trước ngày đến hạn 1–2 ngày. Đặc biệt nếu bạn chuyển khoản từ ngân hàng khác – giao dịch liên ngân hàng có thể cần vài giờ đến 1 ngày để ghi nhận. Trả đúng ngày đến hạn đôi khi vẫn bị tính là trễ nếu giao dịch chưa được xử lý kịp.
- Bật thông báo qua SMS hoặc app. Khi sao kê về hoặc sắp đến hạn, app thường tự gửi thông báo. Bật tính năng này để không bỏ lỡ.
- Kiểm tra lại sau khi trả. Sau khi thanh toán, mở app kiểm tra “Số dư cần thanh toán” đã về 0 chưa – đặc biệt nếu bạn chuyển khoản từ nơi khác.
Lỗi thường gặp khi thanh toán thẻ tín dụng
Nhiều người dùng thẻ tín dụng tại Biên Hòa gặp một vài lỗi lặp đi lặp lại khiến bị tính phí trễ hoặc lãi không đáng có. Lỗi phổ biến nhất là nhầm giữa ngày sao kê và ngày đến hạn – ngày sao kê là ngày chốt giao dịch trong tháng, còn ngày đến hạn mới là hạn cuối phải thanh toán, thường cách nhau 15–25 ngày. Nhiều người thấy SMS sao kê là vội trả luôn, hoặc ngược lại nhớ nhầm ngày sao kê thành hạn cuối nên đến hạn thực sự mới giật mình.
Lỗi thứ hai là chỉ thanh toán số tiền tối thiểu (thường 5% dư nợ). Khi đó phần dư còn lại sẽ bị tính lãi 25–35%/năm tính từ ngày phát sinh giao dịch, không phải từ ngày đến hạn. Đây là cách ngân hàng thu lãi nhiều nhất – và là lý do dư nợ thẻ tín dụng dễ phình to nếu không trả đủ.
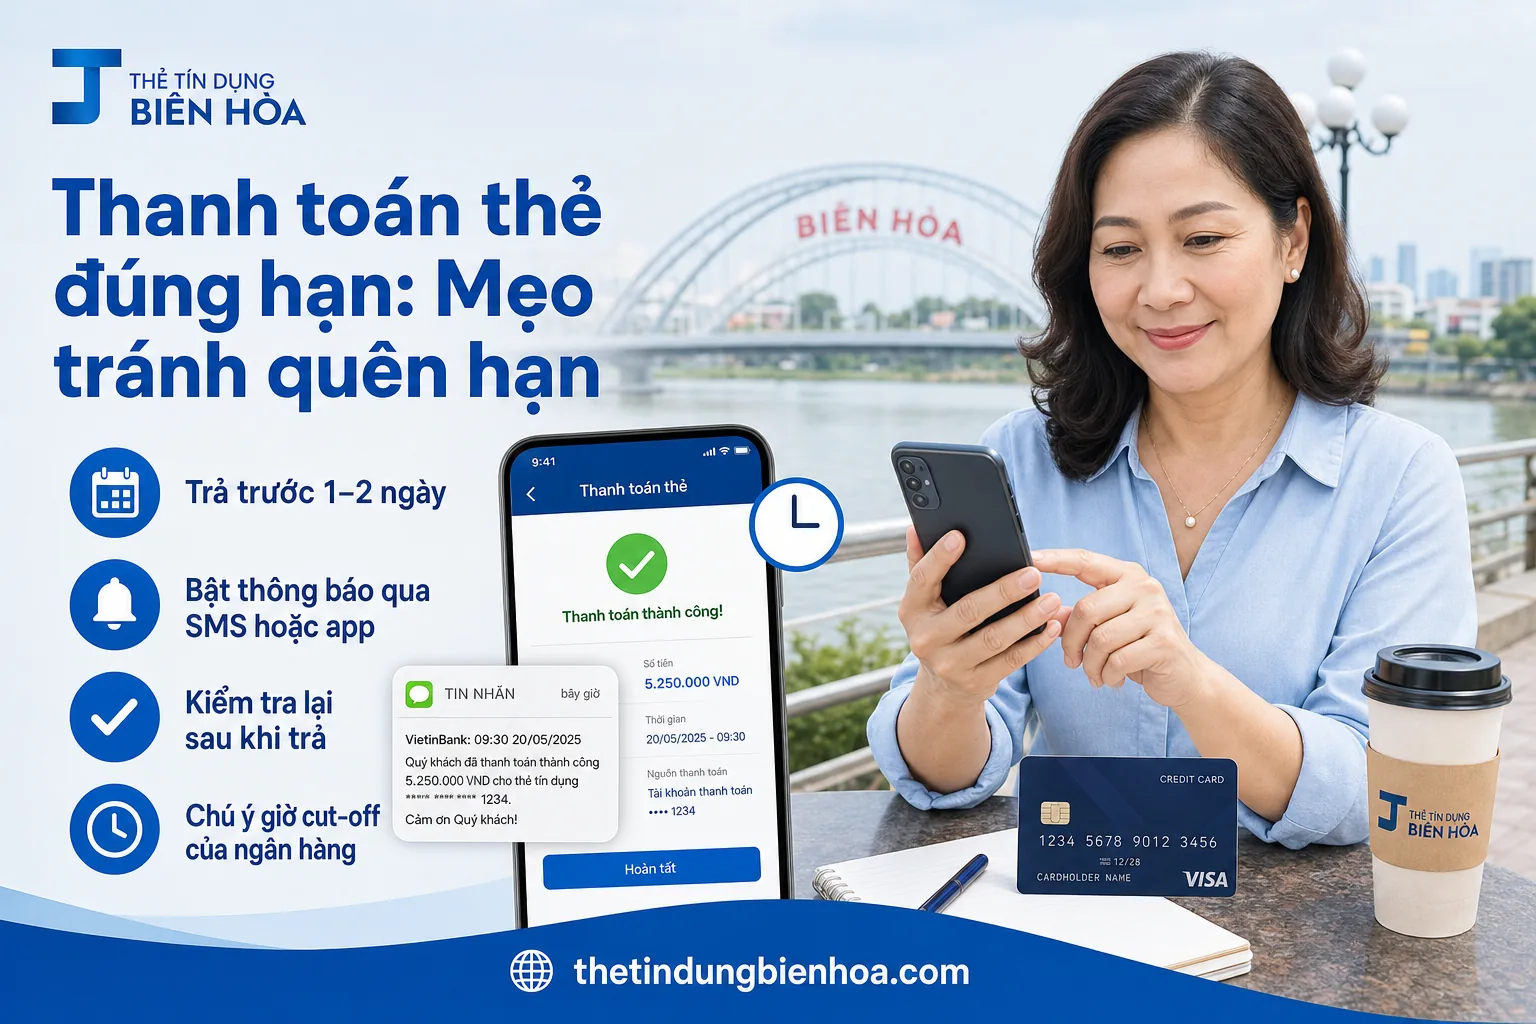
Lỗi thứ ba là chuyển khoản đúng ngày đến hạn nhưng sau giờ cut-off của ngân hàng. Mỗi nhà phát hành thẻ có giờ chốt ghi nhận riêng (thường 17:00–22:00), nếu chuyển sau giờ này thì giao dịch sang ngày hôm sau, vẫn bị tính trễ hạn dù app báo “thành công”.
Trả bằng kênh nào thì nên trả trước mấy ngày?
Cùng một ngày đến hạn, mỗi kênh thanh toán có độ trễ ghi nhận khác nhau. Bảng dưới là mức an toàn nên áp dụng; giờ chốt chính xác xem trong điều khoản thẻ của ngân hàng bạn dùng.
| Kênh thanh toán | Nên trả trước hạn | Lưu ý |
|---|---|---|
| App của chính ngân hàng phát hành thẻ | Trước 1 ngày | Ghi nhận nhanh nhất; vẫn nên tránh sát giờ chốt buổi tối |
| Chuyển khoản từ ngân hàng khác | Trước 2 ngày | Kiểm tra lại dư nợ trên app sau khi chuyển |
| Nộp tiền mặt tại quầy | Trước 2–3 ngày làm việc | Quầy không làm việc Chủ nhật và ngày lễ |
| Trích nợ tự động | Nạp đủ tiền trước 1 ngày | Tài khoản thiếu tiền thì lệnh trích không chạy |
Tới hạn mà chưa đủ tiền: so ba cách xử lý trên dư nợ 20 triệu
Đây là tình huống người dùng thẻ ở Biên Hòa hỏi nhiều nhất vào cuối tháng. Lấy ví dụ dư nợ 20.000.000đ, lãi suất thẻ giả định 30%/năm:
| Cách xử lý | Chi phí ước tính | Hệ quả |
|---|---|---|
| Chỉ trả tối thiểu 5% (1.000.000đ) | Khoảng 475.000đ tiền lãi mỗi tháng trên 19 triệu còn lại, chưa kể lãi tính ngược từ ngày giao dịch | Mất kỳ miễn lãi, dư nợ giảm rất chậm |
| Để trễ hạn | Phí phạt trễ hạn cộng lãi trên toàn bộ dư nợ | Trễ kéo dài sẽ bị ghi nhận lịch sử trả nợ xấu |
| Đáo hạn qua dịch vụ, phí 1,8% | 360.000đ một lần | Dư nợ kỳ này được tất toán đúng hạn; khoản mới chuyển sang kỳ sau |
Con số trên chỉ để so sánh; lãi suất và phí phạt thật tùy ngân hàng và dòng thẻ. Đáo hạn cũng không phải cách dùng lâu dài: nếu tháng nào cũng phải đáo, nên giảm chi tiêu qua thẻ hoặc chuyển dư nợ sang trả góp. Chi tiết cách làm xem bài đáo hạn thẻ tín dụng tại Biên Hòa và bảng phí đáo hạn thẻ tín dụng; phân vân giữa hai dịch vụ thì đọc đáo hạn hay rút tiền thẻ tín dụng.
Câu hỏi thường gặp
Trả thẻ tín dụng vào cuối tuần có được không?
Có – mọi ngân hàng đều ghi nhận giao dịch online 24/7, kể cả thứ Bảy, Chủ nhật và ngày lễ. Tuy nhiên với chuyển khoản liên ngân hàng qua thẻ ATM (không phải app), giao dịch ngoài giờ có thể chậm 1–2 giờ – nên vẫn ưu tiên trả trước 1 ngày cho chắc.
Trễ 1 ngày có bị báo nợ xấu CIC không?
Không. Nợ xấu CIC chỉ ghi nhận khi trễ trên 10 ngày (nhóm 2) hoặc trên 30 ngày (nhóm 3 trở lên). Trễ 1 ngày chỉ bị tính phí trễ hạn khoảng 150.000–400.000đ tùy ngân hàng, cộng lãi của những ngày dư nợ chưa trả.
Có nên thanh toán trước hạn nhiều ngày không?
Hoàn toàn nên. Trả sớm giúp hạn mức trống nhanh, sẵn sàng cho giao dịch tiếp theo, và tránh rủi ro quên hạn. Thẻ tín dụng không có phí phạt trả sớm – đây là điểm khác biệt lớn so với khoản vay tín chấp.
Tóm lại
Thanh toán thẻ tín dụng đúng hạn không phức tạp nếu bạn nhớ đúng ngày đến hạn và trả đủ số dư. Chỉ cần hai thói quen nhỏ – bật thông báo và trả trước 1–2 ngày – là đủ để tránh phần lớn các khoản phí phát sinh không cần thiết. Có câu hỏi cụ thể hơn, phần hỏi đáp thẻ tín dụng tại Biên Hòa tổng hợp nhiều tình huống thực tế từ người dùng trong khu vực. Và nếu muốn hỗ trợ trực tiếp, dịch vụ hỗ trợ thẻ tín dụng tại Biên Hòa luôn sẵn sàng tư vấn.
Trường hợp đến hạn thanh toán mà chưa gom đủ tiền, bạn có thể tham khảo dịch vụ đáo hạn thẻ tín dụng Biên Hòa phí 1,8% để tránh lãi suất và giữ sạch điểm CIC.