
Đáo Hạn Thẻ Tín Dụng VPBank Tại Biên Hòa – Đóng Dư Nợ Đúng Hạn
Thẻ VPBank có kỳ sao kê và ngày đến hạn rất rõ ràng, và cũng là dòng thẻ hay bị phạt trả chậm nhất khi chủ thẻ quên hoặc chưa xoay kịp tiền. Bài này nói về việc cần làm khi bạn sắp tới hạn mà chưa đủ tiền trả.
Trả chậm một kỳ tốn những gì
Không chỉ là phí phạt trả chậm. Khi bạn không thanh toán đủ mức tối thiểu đúng hạn, ba thứ xảy ra cùng lúc: bị tính phí phạt, toàn bộ dư nợ bắt đầu chịu lãi suất thẻ tín dụng, và lịch sử trả chậm được ghi nhận trên CIC. Thứ ba là thứ tốn kém nhất về lâu dài — nó ảnh hưởng tới khả năng vay mua nhà, mua xe sau này.
Đáo hạn thẻ VPBank là làm gì
Đơn giản là: dư nợ trong kỳ của bạn được thanh toán đủ và đúng hạn, thẻ về trạng thái sạch, sau đó hạn mức được sử dụng lại. Bạn trả phí dịch vụ 1,8% trên số tiền đáo. So với phí phạt cộng lãi suất thẻ, chênh lệch thường rất lớn.
Đáo hạn khác rút tiền như thế nào
Rất nhiều người nhầm hai việc này. Rút tiền là bạn lấy tiền mặt ra tiêu. Đáo hạn là đóng dư nợ sắp tới hạn để không bị phạt. Bài đáo hạn và rút tiền thẻ tín dụng khác nhau thế nào phân tích kỹ từng trường hợp nên chọn cái nào.
Nên làm trước hạn mấy ngày
Tốt nhất là trước ngày đến hạn 2–3 ngày. Ngân hàng cần thời gian ghi nhận khoản thanh toán; làm sát ngày cuối rất dễ bị tính là trả chậm dù bạn đã nộp tiền. Bạn nên mở app VPBank NEO xem đúng ngày đến hạn và số tiền cần thanh toán trước khi liên hệ.
Quy trình tại Biên Hòa
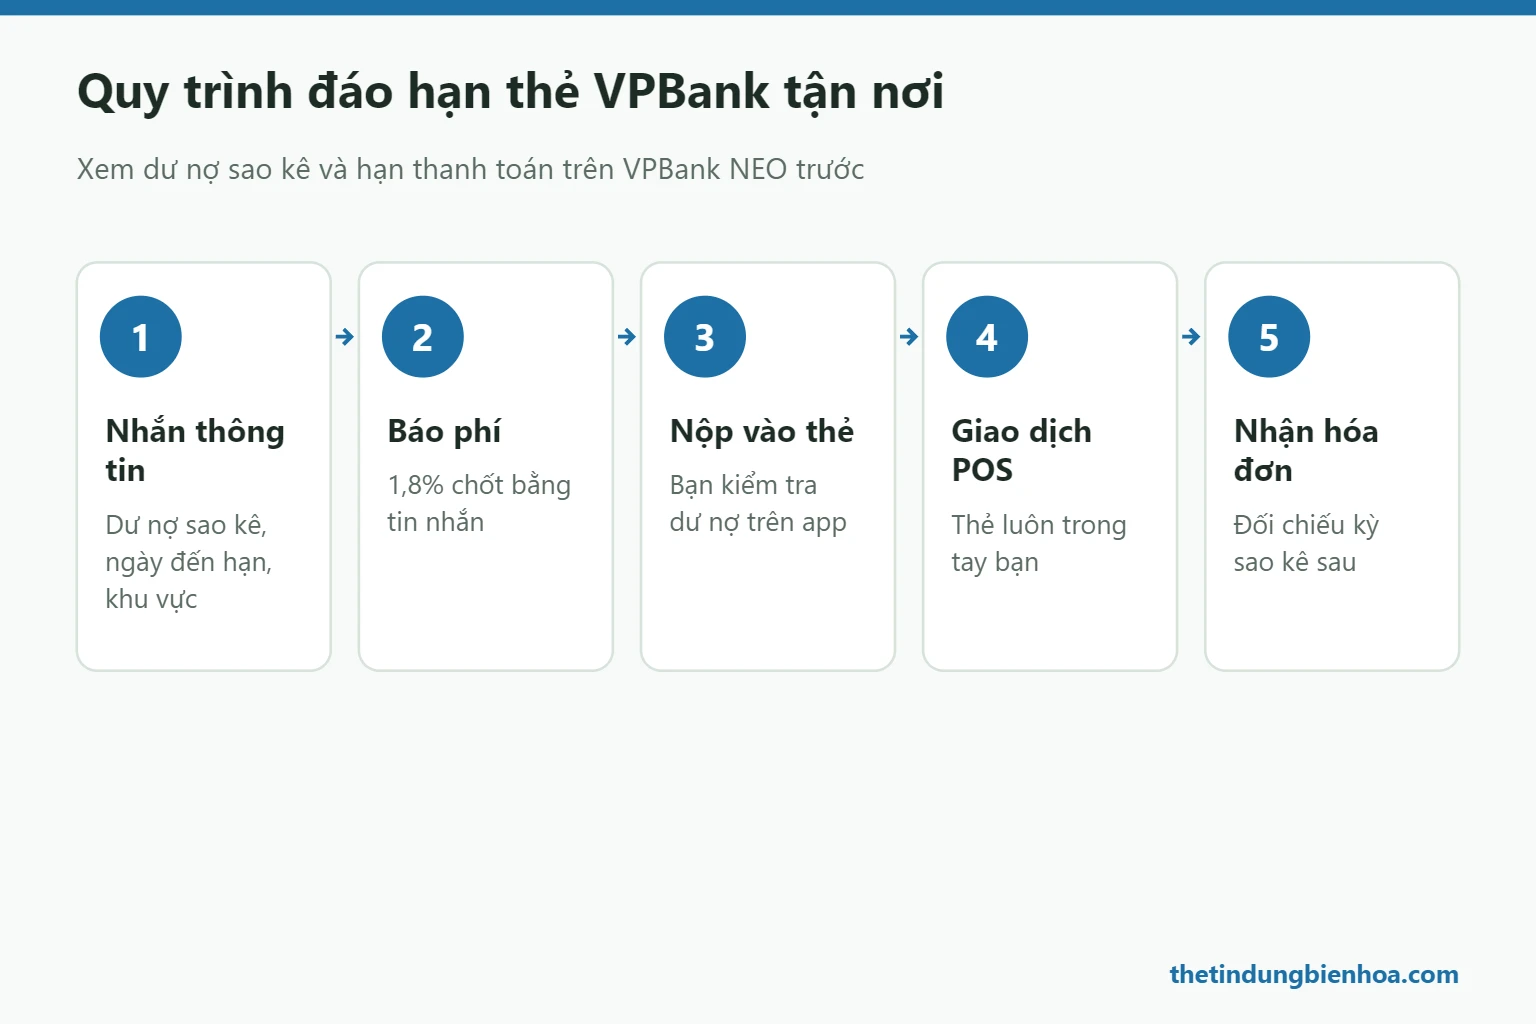
- Nhắn số dư cần đáo và ngày đến hạn qua Zalo
- Nhân viên mang máy POS tới địa điểm bạn chọn
- Quẹt thẻ trước mặt bạn, in hóa đơn
- Dư nợ được thanh toán, thẻ trả lại ngay tại chỗ
Cảnh báo
Không giao thẻ và CCCD cho người lạ mang đi, không đọc OTP qua điện thoại. Mọi thao tác phải diễn ra trước mặt bạn. Xem thêm dịch vụ có giữ thẻ không.
Đáo hạn tốn bao nhiêu so với để quá hạn
Giả sử dư nợ của bạn là 30 triệu đồng. Phí đáo hạn theo mức 1,8% là 540.000đ, và sau đó thẻ về trạng thái sạch, hạn mức dùng lại được, hồ sơ tín dụng không có vết.
Nếu để quá hạn, bạn chịu ba khoản cùng lúc: phí phạt trả chậm tính theo tỷ lệ dư nợ, lãi suất thẻ tín dụng áp lên toàn bộ số dư (mức lãi cao nhất trong các sản phẩm tín dụng), và một dòng ghi nhận trả chậm trên hồ sơ CIC. Hai khoản đầu tính bằng tiền, khoản thứ ba tính bằng cơ hội vay sau này — và đó mới là khoản đắt nhất.
Chuẩn bị trước khi đáo
- Mở app VPBank NEO, xem đúng tổng dư nợ cuối kỳ và ngày đến hạn thanh toán
- Chốt số tiền cần đáo — nên đáo đủ dư nợ cuối kỳ, không chỉ mức tối thiểu
- Chuẩn bị thẻ và CCCD chính chủ
- Liên hệ trước hạn 2–3 ngày, đừng để tới ngày cuối
Sau khi đáo hạn nên làm gì
Kiểm tra lại trên app rằng dư nợ đã về 0 hoặc còn đúng phần bạn chủ động giữ lại, và hạn mức khả dụng đã khôi phục. Việc này thường mất 1–2 ngày làm việc. Nếu sau thời gian đó vẫn chưa cập nhật, liên hệ tổng đài ngân hàng để tra soát cùng mã giao dịch trên hóa đơn POS — đây là lý do bạn phải giữ lại hóa đơn.
Chi phí từng lần đáo hạn được tính minh bạch theo số dư nợ — xem cách tính cụ thể tại bài phí đáo hạn thẻ tín dụng.
Ví dụ: dư nợ 30 triệu thẻ VPBank – đáo hạn và không đáo hạn khác nhau bao nhiêu?
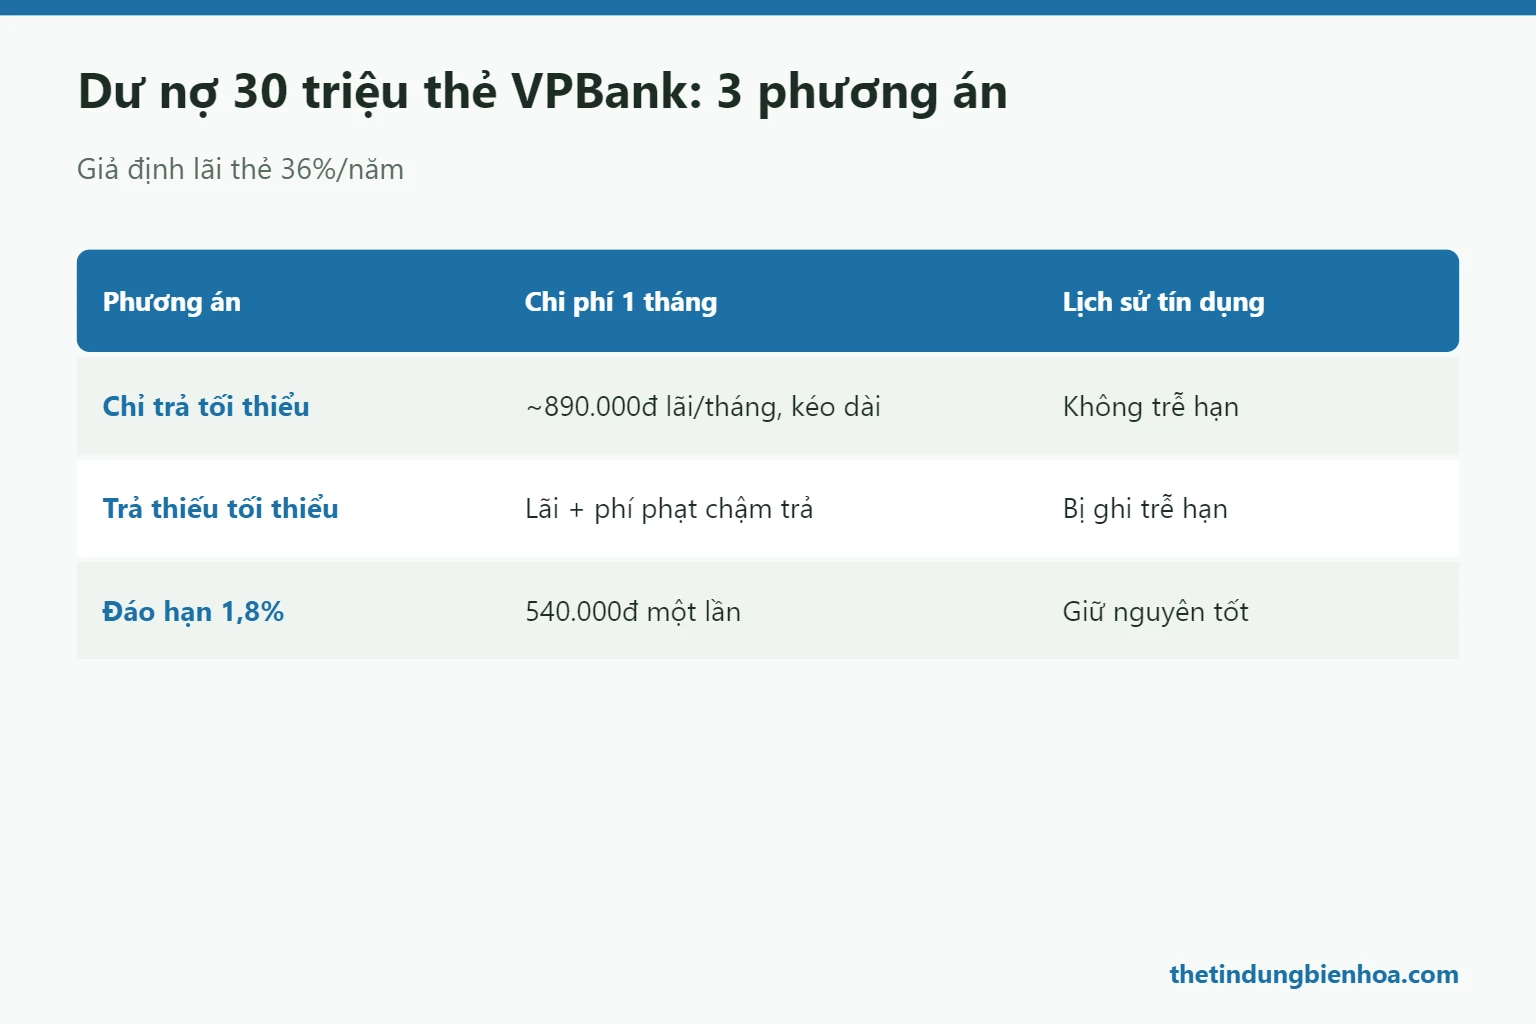
Lãi suất thẻ tín dụng VPBank được công bố trong khoảng xấp xỉ 30–48%/năm tùy dòng thẻ. Giả sử dư nợ sao kê là 30 triệu, lãi 36%/năm, và bạn chưa có tiền trả đủ vào ngày hạn:
| Phương án | Chi phí trong 1 tháng | Ảnh hưởng lịch sử tín dụng |
|---|---|---|
| Chỉ trả số tối thiểu | Lãi tính trên toàn bộ dư nợ: ~890.000đ/tháng (30tr × 36% × 30/365), kéo dài tới khi trả hết | Không bị ghi trễ hạn, nhưng dư nợ “treo” lâu |
| Không trả / trả thiếu tối thiểu | Lãi như trên + phí phạt chậm thanh toán theo biểu phí | Bị ghi nhận trễ hạn, ảnh hưởng hồ sơ vay sau này |
| Đáo hạn (phí 1,8%) | 540.000đ một lần, dư nợ kỳ này được tất toán đúng hạn | Giữ nguyên lịch sử trả nợ tốt |
Nói ngắn gọn: nếu bạn chỉ cần thêm 3–6 tuần để tiền về, đáo hạn rẻ hơn việc chỉ trả tối thiểu ngay từ tháng đầu tiên. Nếu tiền về sau nhiều tháng thì cần tính kỹ hơn, vì phí đáo hạn phát sinh mỗi kỳ. Bảng phí đầy đủ xem ở bài phí đáo hạn thẻ tín dụng.
Tìm ngày sao kê và hạn thanh toán trên VPBank NEO
Đáo hạn chỉ hiệu quả khi làm đúng thời điểm, nên trước khi hẹn hãy mở ứng dụng VPBank NEO và ghi lại:
- Dư nợ sao kê (số phải trả để hết lãi kỳ này), khác với tổng dư nợ hiện tại.
- Số tiền thanh toán tối thiểu và ngày đến hạn.
- Hạn mức khả dụng sau khi tất toán, để biết có thực hiện được bước thứ hai của đáo hạn ngay hay không.
Lưu ý thời gian ghi nhận: khoản nộp vào thẻ vào cuối ngày hạn, cuối tuần hoặc ngày lễ có thể được ghi nhận chậm. Vì vậy nên hẹn đáo hạn trước hạn thanh toán ít nhất 1–2 ngày làm việc.
VPBank có nhiều dòng thẻ – đáo hạn có khác nhau không?
VPBank phát hành nhiều dòng thẻ: thẻ hoàn tiền, thẻ dành cho nữ, thẻ đồng thương hiệu với hãng hàng không hay sàn thương mại điện tử… Quy trình đáo hạn giống nhau cho mọi dòng thẻ Visa/Mastercard/JCB đang hoạt động. Khác biệt nằm ở ba điểm:
- Hạn mức: một số thẻ mở nhanh có hạn mức ban đầu thấp, nên đáo hạn có thể phải chia làm hai lần nếu dư nợ gần chạm hạn mức.
- Hoàn tiền/tích điểm: tùy điều kiện từng thẻ, giao dịch đáo hạn có thể không được tính hoàn tiền; đừng tính khoản hoàn tiền vào chi phí.
- Thẻ phụ: dư nợ thẻ phụ gộp vào thẻ chính, nên đáo hạn theo tổng dư nợ trên sao kê của thẻ chính.
Không chắc thẻ của mình thuộc trường hợp nào, bạn chụp màn hình phần thông tin thẻ trên VPBank NEO (che số thẻ) gửi qua Zalo để được tư vấn trước.
Câu hỏi thường gặp
Đáo hạn nhiều lần có bị ngân hàng đánh giá xấu không?
Ngân hàng nhìn vào việc bạn có trả đúng hạn hay không. Tuy nhiên nếu tháng nào cũng phải đáo, đó là tín hiệu dòng tiền của bạn đang không đủ — nên xử lý gốc rễ thay vì lặp lại mãi.
Đáo hạn có cần giao thẻ cho nhân viên mang đi không?
Không, tuyệt đối không. Toàn bộ thao tác diễn ra trước mặt bạn và thẻ trả lại ngay tại chỗ.
Tôi có thể đáo một phần dư nợ không?
Được, nhưng phần còn lại vẫn chịu lãi. Đáo đủ dư nợ cuối kỳ là cách duy nhất để không phát sinh lãi.
Làm ngoài giờ hành chính được không?
Được, hỗ trợ tới 21h kể cả cuối tuần — nhưng nên tính cả thời gian ngân hàng ghi nhận, nên vẫn phải làm trước hạn vài ngày.
Liên hệ đáo hạn tại Biên Hòa
Hotline/Zalo 0899 192 603. Hỗ trợ đáo hạn thẻ VPBank và các ngân hàng khác, xem thêm dịch vụ đáo hạn thẻ tín dụng Biên Hòa.