
Rút Tiền Thẻ Tín Dụng BIDV Tại Biên Hòa – Tận Nơi, Có Hóa Đơn POS
Chủ thẻ tín dụng BIDV tại Biên Hòa thường là người làm công ăn lương hoặc tiểu thương, hạn mức vừa phải và nhu cầu rút tiền mặt thường gắn với một khoản chi cụ thể: đóng học cho con, trả tiền hàng, xoay tiền viện phí. Với những khoản như vậy, chi phí lấy tiền ra chênh nhau vài trăm nghìn là đáng cân nhắc.
Vì sao không nên ứng tiền mặt tại ATM BIDV
Rút thẻ tín dụng ở ATM bị tính phí ứng tiền mặt theo phần trăm số tiền, cộng thêm lãi tính từ ngày rút. Với một khoản 15–20 triệu, tổng chi phí sau một chu kỳ sao kê có thể cao gấp nhiều lần phí dịch vụ POS.
Chi phí thực tế khi làm qua POS
Phí trọn gói 1,8% tính trên số tiền giao dịch, không phát sinh thêm khoản nào. Rút 10 triệu, phí 180.000đ, bạn cầm về 9.820.000đ và khoản 10 triệu này nằm trong sao kê BIDV như một giao dịch chi tiêu bình thường, được hưởng kỳ miễn lãi.
Thời gian và địa điểm
Nhân viên có mặt trong khoảng 15–30 phút với khách trong nội ô Biên Hòa. Bạn chọn địa điểm: nhà, cơ quan, quán cà phê. Nếu tiện đường, bạn cũng có thể ghé điểm giao dịch. Chi tiết cách phục vụ tại nhà xem ở bài rút tiền tận nơi Biên Hòa.
Giấy tờ cần mang theo
- Thẻ tín dụng BIDV còn hạn mức khả dụng
- CCCD của chính chủ thẻ (tên phải khớp với thẻ)
Không nhận giao dịch bằng thẻ của người khác — đây là nguyên tắc bắt buộc, không có ngoại lệ.
Nếu thẻ đã hết hạn mức
Khi thẻ BIDV đã dùng gần hết hạn mức và tới hạn thanh toán, việc cần làm là đáo hạn để đóng dư nợ trong kỳ, giữ điểm tín dụng, rồi mới tính tiếp. Xem phí đáo hạn thẻ tín dụng để ước tính chi phí trước.
So sánh nhanh: ATM và POS
- Phí: ATM thu phí ứng tiền mặt theo phần trăm số tiền, có mức tối thiểu; POS thu 1,8% trọn gói
- Lãi: ATM tính lãi ngay từ ngày rút; POS được hưởng kỳ miễn lãi theo sao kê
- Hạn mức mỗi lần: ATM giới hạn theo máy và theo ngày; POS giao dịch trong phạm vi hạn mức khả dụng của thẻ
- Chứng từ: ATM có biên lai máy; POS có hóa đơn ghi rõ số tiền, thời gian, mã giao dịch
Ba tình huống nên và không nên rút
Nên rút khi bạn có một khoản thu chắc chắn về trong kỳ sao kê tới — tiền hàng, lương, khoản phải thu — và chỉ cần bắc cầu vài tuần. Đây đúng là mục đích của công cụ này.
Cân nhắc kỹ khi bạn chưa biết lấy tiền đâu để trả. Rút tiền không tạo ra thu nhập, nó chỉ dời thời điểm phải trả về sau và cộng thêm chi phí.
Không nên rút khi bạn đang dùng thẻ này để trả nợ thẻ khác. Vòng lặp đó chỉ đi một hướng và ngày càng đắt.
Muốn biết trước mình sẽ nhận về bao nhiêu? Xem bảng phí rút thẻ tín dụng Biên Hòa tính sẵn theo số tiền trước khi hẹn giao dịch.
Rút vào ngày nào trong kỳ sao kê thẻ BIDV là lợi nhất?
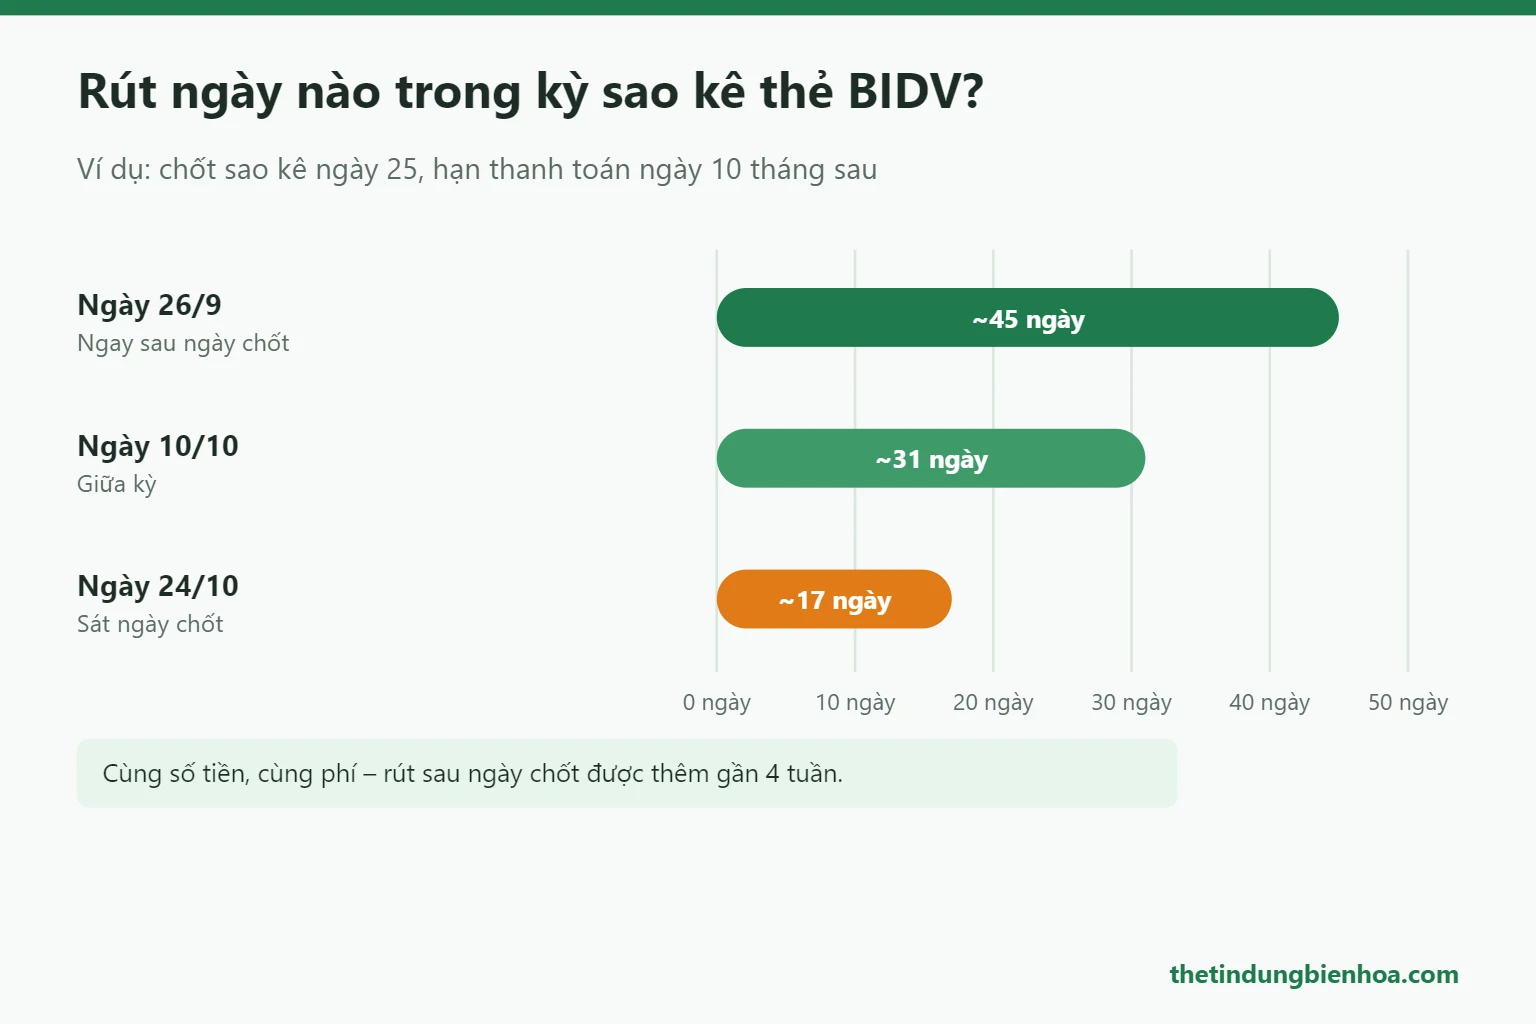
Giao dịch qua máy POS được tính như một lần thanh toán, nên nó hưởng thời gian miễn lãi giống mọi khoản chi tiêu khác. Thời gian đó dài hay ngắn phụ thuộc vào ngày bạn giao dịch so với ngày chốt sao kê. Ví dụ giả định thẻ chốt sao kê ngày 25 và hạn thanh toán là ngày 10 tháng kế tiếp (ngày thật của bạn xem trong BIDV SmartBanking):
| Ngày giao dịch | Vào sao kê ngày | Hạn thanh toán | Số ngày để xoay tiền |
|---|---|---|---|
| 26/9 (ngay sau ngày chốt) | 25/10 | 10/11 | khoảng 45 ngày |
| 10/10 (giữa kỳ) | 25/10 | 10/11 | khoảng 31 ngày |
| 24/10 (sát ngày chốt) | 25/10 | 10/11 | khoảng 17 ngày |
Cùng một số tiền và cùng mức phí, người giao dịch ngày 26/9 có gần gấp ba thời gian so với người giao dịch ngày 24/10. Nếu khoản cần tiền không quá gấp, hãy chủ động hẹn sau ngày chốt sao kê vài hôm.
Chủ thẻ BIDV nhận lương qua BIDV: cẩn thận với trích nợ tự động
Ở Biên Hòa, nhiều cán bộ, giáo viên và nhân viên doanh nghiệp nhận lương qua tài khoản BIDV và đăng ký tự động trích nợ để trả thẻ tín dụng. Tiện, nhưng có hai điểm hay bị bỏ sót:
- Nếu đến ngày trích nợ mà tài khoản thanh toán không đủ tiền, ngân hàng chỉ trích được một phần, phần còn lại vẫn bị tính lãi và có thể phát sinh phí chậm thanh toán.
- Nếu bạn đăng ký trích số tiền tối thiểu thay vì toàn bộ dư nợ, khoản rút hôm nay sẽ bị tính lãi dù tài khoản lương còn dư.
Cách an toàn: trước ngày hạn thanh toán 2–3 ngày, mở SmartBanking kiểm tra dư nợ sao kê, số dư tài khoản lương và kiểu trích nợ đang đăng ký. Nếu thiếu, cân nhắc đáo hạn thẻ thay vì để bị trích thiếu.
BIDV SmartBanking: 4 thông tin nên xem trước khi gọi
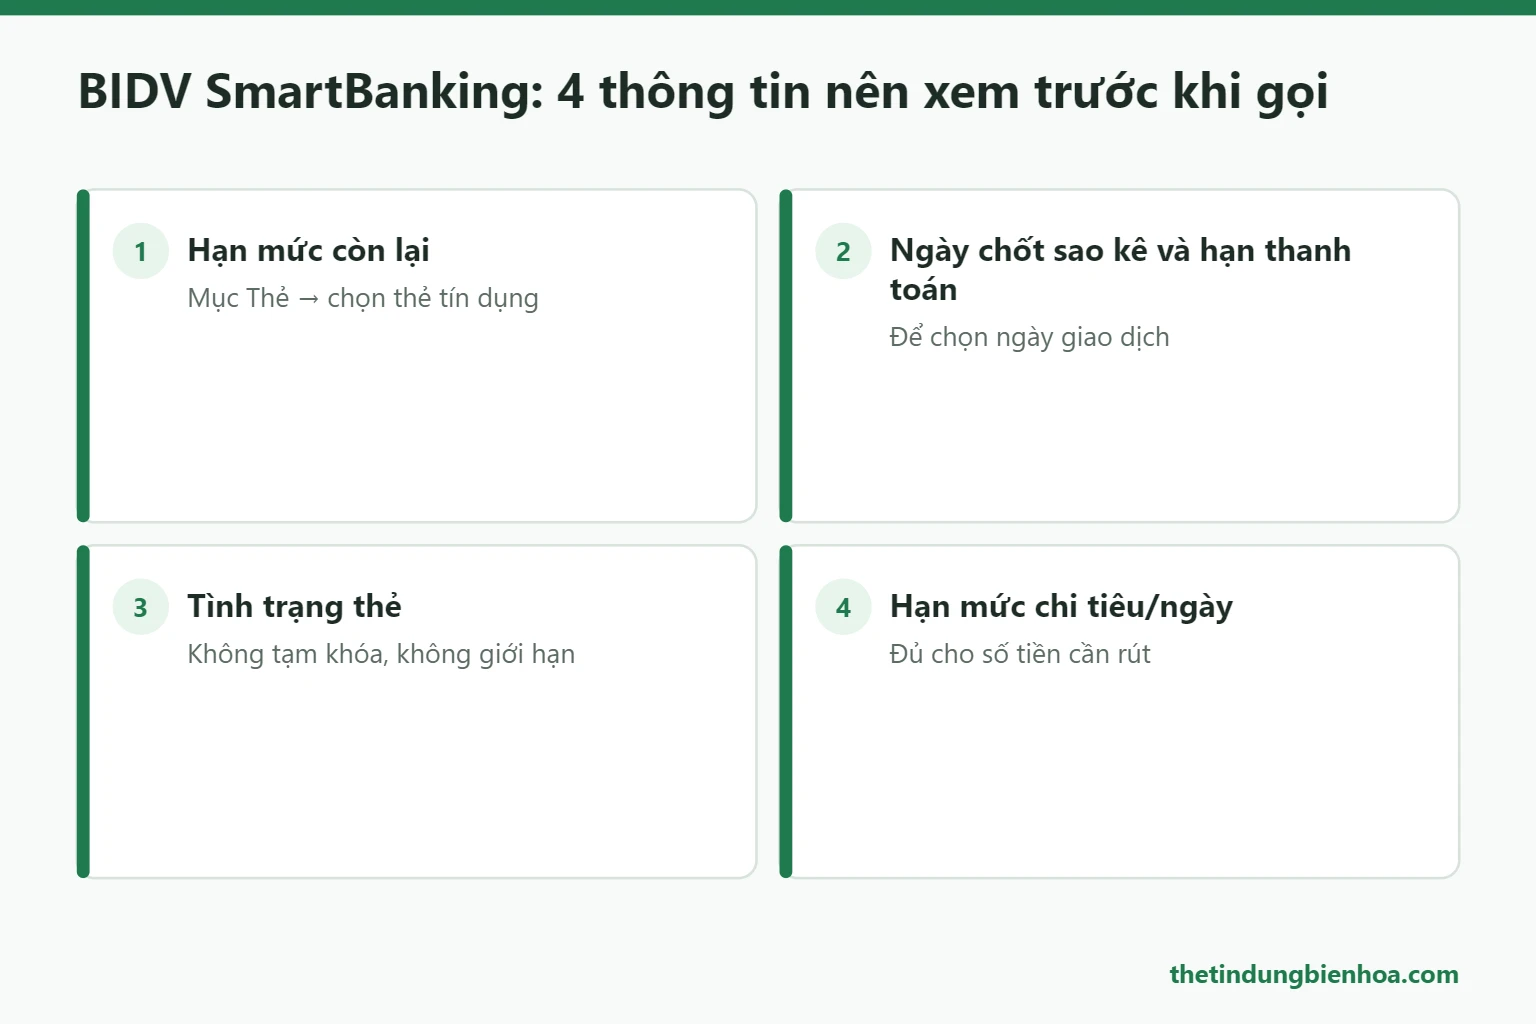
- Hạn mức còn lại của thẻ tín dụng (mục Thẻ → chọn thẻ → thông tin thẻ).
- Ngày chốt sao kê, hạn thanh toán và dư nợ sao kê kỳ gần nhất, để tính số ngày như bảng trên.
- Tình trạng thẻ: thẻ đang tạm khóa hoặc bị giới hạn giao dịch sẽ không thanh toán được.
- Hạn mức chi tiêu trong ngày: nếu cần số tiền lớn, có thể phải điều chỉnh trước.
Có đủ 4 thông tin này, nhân viên báo được chính xác số tiền nhận và thời gian đến nơi ngay trong cuộc gọi. Phí tính sẵn cho từng mức tiền có ở bảng phí rút thẻ tín dụng Biên Hòa; so sánh chi tiết hai cách lấy tiền mặt xem bài so sánh POS và ATM.
Thẻ BIDV bị từ chối khi giao dịch: 3 nguyên nhân hay gặp
Thứ nhất, hạn mức khả dụng không đủ vì còn giao dịch đang chờ hạch toán. Thứ hai, thẻ đang tạm khóa hoặc giới hạn chi tiêu/ngày trên SmartBanking. Thứ ba, thẻ đã hết hạn in trên mặt thẻ nhưng chưa kích hoạt thẻ mới. Cả ba đều tự xử lý được trong vài phút trên ứng dụng, nên hãy kiểm tra trước khi hẹn.
Câu hỏi thường gặp
Rút tiền thẻ BIDV có ảnh hưởng điểm tín dụng không?
Bản thân giao dịch không ảnh hưởng. Thứ ảnh hưởng tới điểm tín dụng là việc bạn có thanh toán đúng hạn hay không sau đó.
Tôi cần rút gấp trong ngày, có kịp không?
Kịp. Với khách nội ô Biên Hòa, thời gian trung bình 15–30 phút. Bạn nên gọi trước để chốt lịch thay vì đợi tới sát giờ cần tiền.
Có làm cuối tuần và ngày lễ không?
Có, hỗ trợ cả thứ Bảy, Chủ nhật và ngày lễ trong khung 7h30–21h.
Nếu giao dịch bị lỗi thì sao?
Giao dịch lỗi sẽ không ghi nhận trên thẻ và không phát sinh phí. Bạn kiểm tra ngay trên app ngân hàng trước khi rời đi, đó là lý do nên giao dịch trực tiếp trước mặt mình.
Liên hệ
Hotline/Zalo 0899 192 603, hỗ trợ 7h30–21h tại Biên Hòa và khu vực lân cận.